
“Rompiendo mitos”
Una serie editorial de Carlos Enrique Pérez Barrios
Una confusión comercial que puede convertirse en un serio conflicto económico y legal.
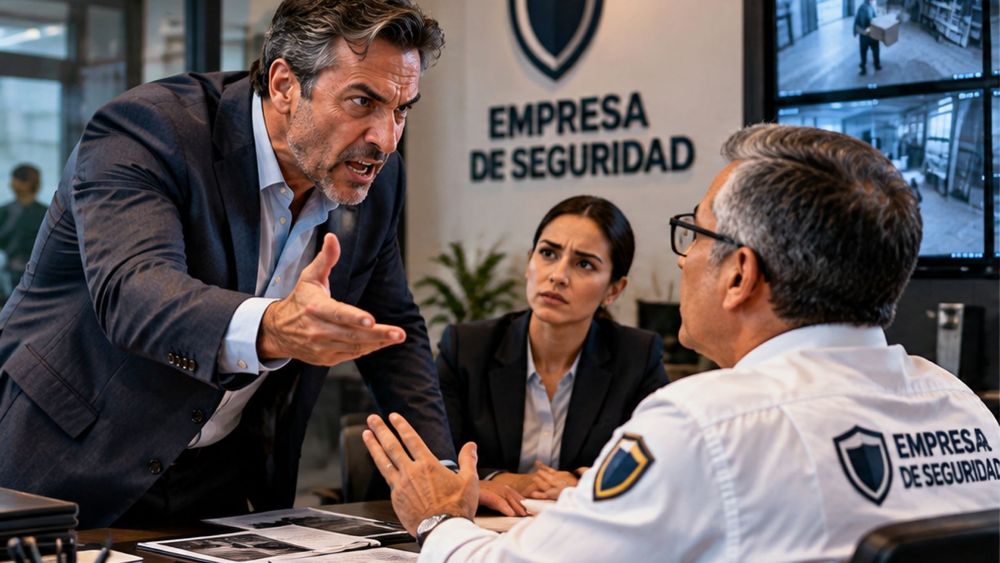
Un empresario descubre que han robado mercancía de sus instalaciones y llama inmediatamente a la compañía de vigilancia para exigirle el pago de lo sustraído. El representante de seguridad le informa que debe investigarse lo ocurrido y determinar las responsabilidades. La respuesta provoca indignación: «¿Entonces para qué les pago seguridad?».
La escena ilustra una creencia extendida en Iberoamérica: considerar que contratar vigilancia equivale a adquirir una póliza que indemnizará cualquier pérdida. Mientras no ocurre un incidente, esa interpretación puede pasar inadvertida. Cuando aparece el daño, se convierte en una discusión que compromete dinero, relaciones comerciales y, en ocasiones, termina ante los tribunales.
Lo preocupante es que semejante conflicto puede originarse mucho antes del robo, durante una negociación en la que nadie explicó con precisión qué estaba contratando el cliente.
Dos negocios que no cumplen la misma misión
La empresa de seguridad privada tiene como función desarrollar medidas para prevenir, disuadir, detectar y contribuir a controlar riesgos. Para ello emplea personal, tecnología y procedimientos destinados a proteger personas, bienes e instalaciones.
La compañía de seguros cumple una función diferente: asume determinadas consecuencias económicas de eventos previstos en una póliza, dentro de condiciones, límites y exclusiones previamente establecidos.
Esta distinción tiene consecuencias prácticas. Una empresa puede prestar correctamente un servicio de vigilancia y, aun así, sufrir un robo. También puede ocurrir que un daño sea consecuencia de negligencia, incumplimiento contractual o una actuación indebida del personal de seguridad, situaciones que podrían generar responsabilidades para el prestador.
Por eso, ni todo incidente obliga automáticamente a indemnizar al cliente ni la naturaleza preventiva del servicio exime a la empresa de responder cuando legalmente corresponda. Cada caso exige examinar los hechos y las obligaciones aplicables.
Una confusión que también puede ser negocio
Algunos clientes desconocen la diferencia entre ambos servicios. Otros pretenden aprovecharla cuando ocurre una pérdida. Sin embargo, sería un error ignorar la responsabilidad de ciertos empresarios de seguridad que prefieren mantener esa ambigüedad porque consideran que aclararla podría dificultar la firma del contrato de servicios.
Expresiones como «nosotros respondemos por todo» pueden resultar atractivas durante una negociación, pero adquieren un significado muy distinto cuando alguien exige que se cumplan. La empresa que utiliza promesas de ese tipo sin respaldo suficiente no está demostrando confianza en su servicio; está comprometiendo una responsabilidad que quizá ni siquiera ha calculado.
El pirata suele moverse cómodamente en ese terreno. Le interesa conseguir el contrato y deja para después las explicaciones incómodas.
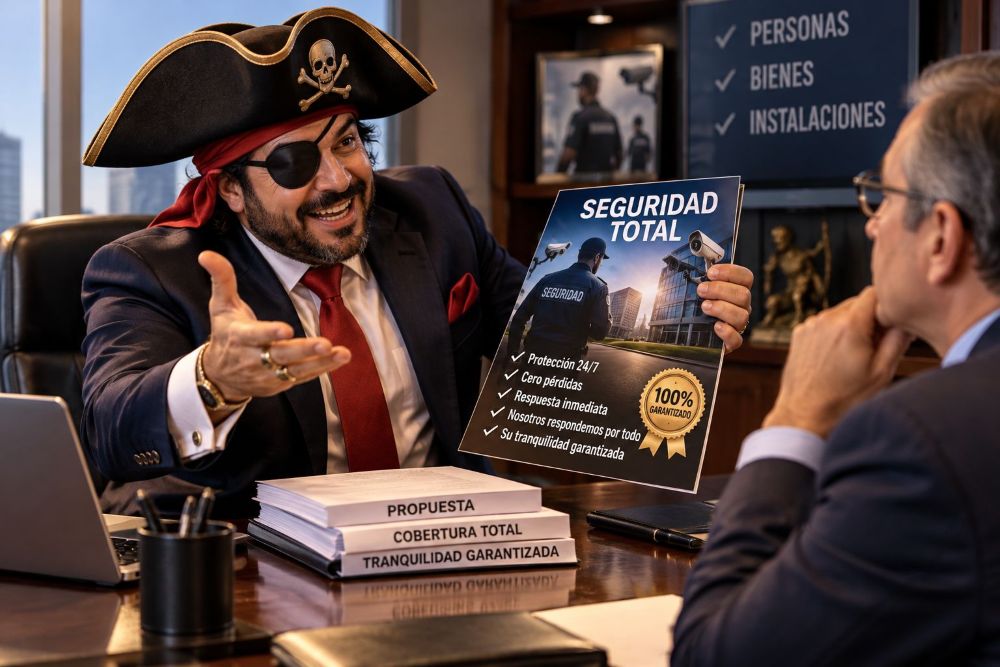
El profesional comprende que una oferta comercial seria necesita identificar los riesgos, establecer medidas de protección, el alcance del servicio y definir compromisos que puedan cumplirse.
El estacionamiento: un ejemplo revelador
Imaginemos un centro comercial con cientos de vehículos estacionados y un servicio de vigilancia contratado. ¿Significa eso que la empresa de seguridad está asegurando todos estos automóviles contra robos o daños? Basta calcular su valor conjunto y el costo de asegurarlos para comprender lo absurdo de semejante interpretación.
La vigilancia busca prevenir incidentes, pero no constituye una póliza de seguros. Esto no excluye las responsabilidades legales o contractuales que pudieran corresponder a cada parte cuando ocurre un daño.
Una póliza no es un cheque en blanco
Existen empresas de seguridad que contratan seguros de responsabilidad civil para determinadas contingencias relacionadas con su actividad. Sin embargo, esas coberturas tienen montos máximos, condiciones y exclusiones que deben conocerse.
Por ejemplo, una póliza podría cubrir ciertos daños causados por actuaciones del personal de vigilancia y no contemplar el robo de mercancías cometido por terceros. También podría existir responsabilidad legal por una pérdida cuyo monto exceda la cobertura contratada.
La diferencia importa porque una cosa es tener un seguro, otra es ser responsable de un daño y otra que la aseguradora deba indemnizarlo. Confundir estos tres elementos puede llevar a decisiones económicas equivocadas tanto al cliente como al empresario de seguridad.
Lo que debe quedar claro antes de contratar
La negociación comercial es el momento para definir las obligaciones de cada parte. El contrato debe describir el servicio ofrecido, las responsabilidades asumidas, las coberturas aseguradoras existentes, si las hay, y los procedimientos que deberán seguirse cuando ocurra un incidente.
No se trata de redactar cláusulas para que la empresa de seguridad evada obligaciones legales, sino de establecer compromisos comprensibles y compatibles con la legislación correspondiente.
También existe una consideración económica que ningún empresario debería ignorar: si se pretende asumir la indemnización de determinadas pérdidas, ese compromiso necesita evaluación y respaldo financiero. No puede incorporarse irresponsablemente a una oferta comercial como si su costo fuera equivalente al de proporcionar vigilancia.
La transparencia, en este caso, no es una cortesía hacia el cliente. Es una obligación de conducta profesional que permite evitar promesas engañosas y dimensionar correctamente el servicio contratado.
Rompiendo mitos… Construyendo profesionales
El prestigio de la Seguridad Privada no se construye prometiendo que nunca ocurrirán pérdidas, sino demostrando capacidad para administrar riesgos y responder responsablemente por los compromisos asumidos. Una actividad profesional que conoce sus límites y cumple sus obligaciones no necesita disfrazarse de aseguradora para demostrar su verdadero valor.
Frase doctrinaria
“La seguridad administra el riesgo; el seguro cubre sus consecuencias económicas dentro de lo pactado. Confundir ambas responsabilidades no elimina el riesgo: solamente prepara el conflicto”.
Video
Mito 11 en YouTube:
Carlos Enrique Pérez Barrios es Magíster en Seguridad y Defensa Nacional, Consultor Internacional en Seguridad, Director General de Global Security Academy, conferencista y articulista, y autor de las obras: ‘Control de Riesgos – Manual para Estudios de Seguridad‘; ‘El Factor M‘ y ‘Venezuela: Reconstrucción desde las Cenizas‘